La taxe Zucman est au cœur d’un débat important sur la fiscalité française : les personnes les plus fortunées contribuent-elles suffisamment au financement des services publics ? Derrière cette question se trouve une proposition défendue par l’économiste Gabriel Zucman, qui consiste à instaurer un impôt minimum sur les très grands patrimoines. Mais la taxe Zucman, c’est quoi exactement, qui serait concerné et pourquoi suscite-t-elle autant de discussions à l’Assemblée nationale ?
Le principe général est relativement simple : faire en sorte que les contribuables possédant un patrimoine supérieur à 100 millions d’euros acquittent une contribution fiscale minimale correspondant à 2 % de leur fortune chaque année, selon le dispositif proposé. Il ne s’agit donc pas d’une taxe destinée aux ménages ordinaires, ni d’un impôt calculé uniquement sur le salaire.
Pour comprendre cette mesure, il faut distinguer son fonctionnement théorique, ses objectifs économiques, les critiques qu’elle suscite et son statut législatif. Il faut également connaître Gabriel Zucman, le chercheur dont les travaux ont nourri cette proposition. Ce guide présente les éléments essentiels pour comprendre le débat sans confondre une proposition fiscale avec une loi déjà applicable.
Taxe Zucman : c’est quoi exactement ?
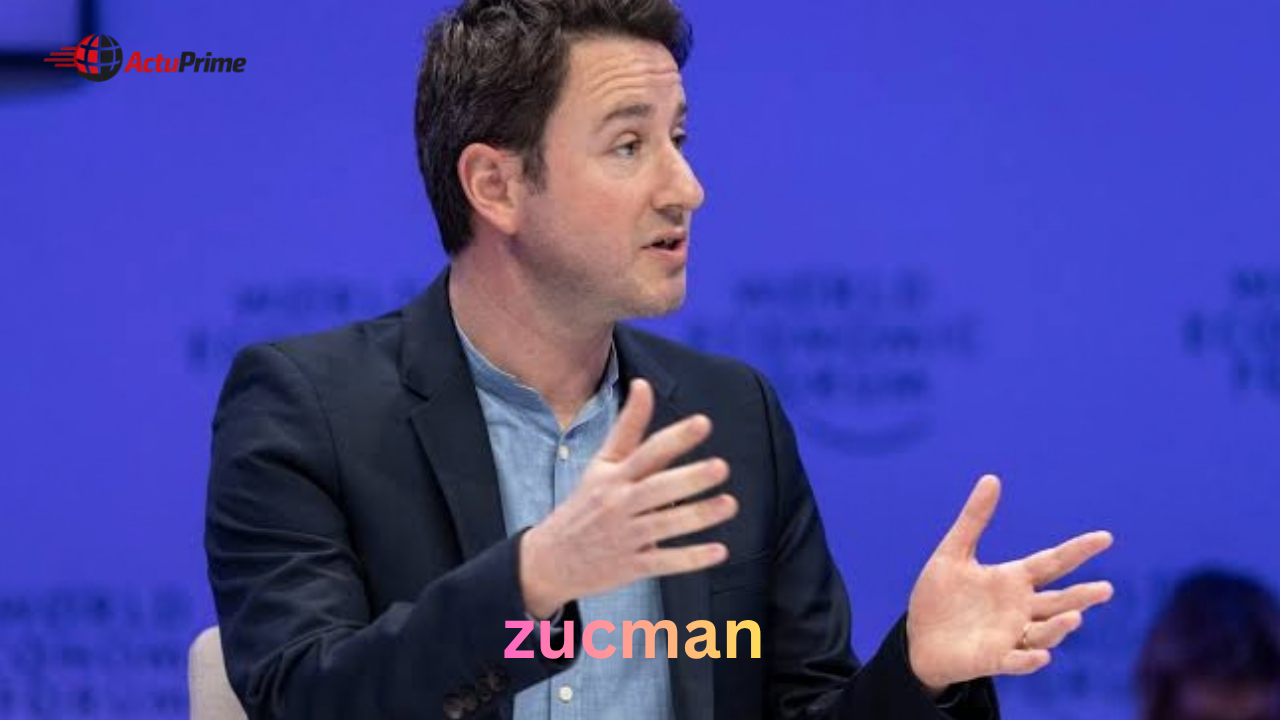
La taxe Zucman désigne une proposition d’impôt minimum sur les très grandes fortunes, associée aux travaux de l’économiste français Gabriel Zucman.
Dans sa version initiale, le dispositif vise les personnes dont le patrimoine net dépasse 100 millions d’euros. Le taux proposé est de 2 % par an, avec un mécanisme différentiel destiné à tenir compte des impôts déjà acquittés afin d’atteindre un niveau minimum de contribution. <Cite refs={[“turn462939search3″,”turn462939search8”]}/>
L’objectif avancé par ses défenseurs est de limiter les situations dans lesquelles des contribuables extrêmement fortunés peuvent afficher un patrimoine considérable tout en payant, relativement à leur richesse, peu d’impôts personnels.
Qui serait concerné par la taxe Zucman ?
La proposition cible une fraction très réduite de la population : les contribuables possédant plus de 100 millions d’euros de patrimoine net.
Il s’agit potentiellement de personnes détenant d’importants portefeuilles d’actions, des participations dans des entreprises, des biens immobiliers ou d’autres actifs financiers et patrimoniaux.
Le dispositif ne vise donc pas directement les salariés en fonction de leur salaire, ni les ménages qui possèdent simplement leur résidence principale et une épargne ordinaire.
Il est important de préciser que le seuil de 100 millions d’euros correspond au projet initial. Les amendements examinés au Parlement ont parfois proposé des variantes, notamment sur les actifs concernés, les exemptions ou les modalités de calcul.
Pourquoi parle-t-on d’un impôt minimum ?
Le terme « minimum » est essentiel. La proposition ne consiste pas simplement à ajouter automatiquement 2 % d’impôt à tous les prélèvements déjà payés.
Le mécanisme différentiel vise à déterminer si la contribution fiscale du contribuable atteint le niveau prévu par le dispositif. Les impôts pris en compte sont alors déduits selon les règles proposées, afin de calculer un éventuel complément.
Cette distinction explique pourquoi il faut examiner le texte exact plutôt que de résumer la mesure par la seule formule « 2 % de la fortune ».
Comment fonctionne la taxe Zucman ? Exemple simple
Pour comprendre le mécanisme, prenons un exemple fictif.
Imaginons une personne qui possède un patrimoine net de 200 millions d’euros. Si le seuil et le taux de 2 % de la proposition initiale s’appliquent, le montant correspondant à 2 % de ce patrimoine serait de 4 millions d’euros.
Cependant, ce chiffre ne signifie pas nécessairement que cette personne devrait payer 4 millions d’euros supplémentaires. Dans le mécanisme différentiel, les impôts déjà acquittés et reconnus par le dispositif doivent être pris en compte.
Voici les grandes étapes du raisonnement :
- Évaluer le patrimoine net : calculer la valeur des actifs concernés, après déduction des dettes admissibles.
- Vérifier le seuil : déterminer si le patrimoine dépasse les 100 millions d’euros prévus dans la proposition initiale.
- Calculer le niveau minimum : appliquer le taux envisagé à la base patrimoniale retenue.
- Déduire les impôts admissibles : tenir compte des prélèvements déjà payés selon les règles du texte.
- Déterminer le complément éventuel : calculer la somme restant due si les conditions sont réunies.
Ce mécanisme cherche à éviter qu’un contribuable fortuné puisse réduire fortement sa contribution personnelle simplement parce que ses revenus imposables sont faibles par rapport à son patrimoine.
Il faut néanmoins distinguer cet exemple pédagogique d’un calcul fiscal réel. Le résultat exact dépendrait de la définition des actifs, des dettes déductibles, des impôts pris en compte et de la version définitive du texte, si une telle mesure était adoptée.
Pourquoi Gabriel Zucman propose-t-il cette taxe ?
Gabriel Zucman est un économiste français spécialisé dans l’étude des inégalités, de la richesse, des paradis fiscaux et de la fiscalité internationale. Il enseigne à l’École normale supérieure et à l’Université de Californie à Berkeley, et ses recherches portent notamment sur la répartition du patrimoine et la manière dont les États peuvent taxer les contribuables les plus fortunés. <Cite refs={[“turn462939search2″,”turn462939search3”]}/>
Son raisonnement part d’un problème économique : le patrimoine d’une personne peut augmenter considérablement sans que cette augmentation se traduise immédiatement par un revenu imposable équivalent.
Le problème des revenus et du patrimoine
Un salarié reçoit généralement un salaire régulier, soumis aux règles fiscales applicables. À l’inverse, une personne qui détient une grande participation dans une entreprise peut voir la valeur de ses actions augmenter sans vendre ces actions ni recevoir de dividendes importants.
La richesse existe alors sous la forme d’actifs, mais elle ne se traduit pas nécessairement par un revenu annuel imposable de même ampleur.
Cette différence entre revenu et patrimoine est au centre des travaux de Gabriel Zucman. Selon ses recherches, il faut examiner non seulement les revenus déclarés, mais aussi la richesse détenue et les stratégies susceptibles de réduire la contribution fiscale effective des plus grandes fortunes. <Cite refs={[“turn462939search2″,”turn462939search4”]}/>
Pourquoi viser les très grandes fortunes ?
Les défenseurs de la taxe estiment qu’un seuil élevé permet de concentrer la mesure sur les patrimoines exceptionnels plutôt que sur les ménages aisés au sens large.
L’idée est de renforcer la contribution fiscale des personnes dont la fortune est suffisamment importante pour que des mécanismes de détention d’actifs, de capitalisation ou d’optimisation aient une influence considérable sur l’impôt personnel payé.
Il s’agit toutefois d’une proposition économique et politique qui nécessite des choix juridiques précis. La définition de la fortune, le traitement des entreprises et la coordination avec les règles fiscales existantes sont déterminants pour son fonctionnement.
Taxe Zucman et Assemblée nationale : que s’est-il passé ?
Le parcours parlementaire est essentiel pour comprendre le statut de la taxe Zucman. Une proposition peut être adoptée lors d’une étape parlementaire sans devenir automatiquement une loi applicable.
En février 2025, l’Assemblée nationale a adopté en première lecture une proposition instaurant une contribution de 2 % sur les patrimoines dépassant 100 millions d’euros. Le texte a ensuite été rejeté au Sénat en juin 2025. <Cite refs={[“turn462939search1″,”turn462939youtube26”]}/>
Le sujet est revenu dans les débats sur le budget de l’État pour 2026. Les députés ont examiné plusieurs amendements liés à la taxe Zucman, ainsi que des variantes de la mesure. Les débats parlementaires montrent que ces propositions n’ont pas été retenues dans le budget 2026. <Cite refs={[“turn462939search5″,”turn462939search12″,”turn462939search25”]}/>
Point essentiel : le vote de l’Assemblée nationale en première lecture ne signifie pas que la taxe Zucman est entrée en vigueur. Les étapes législatives ultérieures sont indispensables.
Pour connaître le statut juridique exact d’une mesure fiscale, il faut vérifier si le texte a été définitivement adopté, promulgué et rendu applicable. Une annonce politique, un amendement ou un vote dans une seule chambre ne suffisent pas à établir l’existence d’un impôt en vigueur.
Pourquoi les députés sont-ils divisés ?
Les débats portent sur plusieurs questions distinctes :
- Le principe d’une contribution minimale calculée sur la fortune.
- La définition du patrimoine imposable.
- La prise en compte des impôts déjà payés.
- Le traitement des participations dans les entreprises.
- Les conséquences possibles sur l’investissement et la localisation des contribuables.
- Le montant des recettes que l’État pourrait réellement percevoir.
Les partisans de la mesure mettent en avant l’équité fiscale et la lutte contre l’optimisation. Ses opposants soulignent notamment les risques liés à l’évaluation des actifs, à la trésorerie des entreprises et à la mobilité internationale des grandes fortunes.
Ces arguments ne sont pas tous de même nature : certains concernent des principes de justice fiscale, d’autres des questions de mise en œuvre ou des prévisions économiques qui doivent être évaluées à partir d’hypothèses explicites.
Qu’est-ce que la taxe Zucman light ?
L’expression « taxe Zucman light » désigne des variantes moins ambitieuses ou différentes de la proposition initiale. Elle ne correspond pas à un dispositif unique dont les règles seraient identiques dans tous les textes parlementaires.
Pendant les débats budgétaires, plusieurs propositions ont cherché à adapter la fiscalité des grandes fortunes, notamment en modifiant le taux, le seuil d’imposition ou le traitement de certains actifs. Les discussions de l’Assemblée nationale d’octobre 2025 ont ainsi porté sur des dispositifs différents, dont certains étaient présentés comme des versions allégées de la taxe Zucman. <Cite refs={[“turn462939search5″,”turn462939search12”]}/>
Les différences peuvent notamment concerner :
- Le seuil de patrimoine à partir duquel l’impôt s’appliquerait.
- Le taux retenu pour le prélèvement minimum.
- Les participations professionnelles incluses dans le calcul.
- Les exonérations et les modalités de déduction des impôts déjà payés.
Pourquoi ces détails sont-ils importants ? Une mesure qui impose un taux plus faible, mais élargit la base imposable, peut produire des résultats différents d’une mesure affichant un taux plus élevé tout en prévoyant davantage d’exemptions.
Pour comparer deux propositions fiscales, il faut donc regarder leur contenu complet plutôt que leur nom ou leur taux affiché.
Quels sont les arguments pour et contre la taxe Zucman ?
Le débat ne porte pas uniquement sur le niveau d’imposition des grandes fortunes. Il concerne également les conséquences économiques et la capacité de l’administration fiscale à appliquer les règles de manière efficace.
Les arguments avancés par ses partisans
Les défenseurs de la mesure mettent en avant trois objectifs principaux.
Renforcer l’équité fiscale. Ils estiment que les contribuables disposant de patrimoines exceptionnels devraient contribuer en fonction de leur richesse, même lorsque leurs revenus annuels imposables sont relativement faibles.
Limiter certaines stratégies d’optimisation. En utilisant le patrimoine comme référence, le dispositif cherche à réduire les possibilités de diminuer fortement l’impôt personnel grâce à la détention d’actifs qui ne génèrent pas immédiatement de revenus imposables.
Financer les dépenses publiques. Les recettes supplémentaires pourraient contribuer au financement des services publics ou à la réduction du déficit. Cependant, les estimations du rendement varient selon les hypothèses retenues et ne doivent pas être considérées comme des recettes garanties.
Les arguments avancés par ses opposants
Les critiques soulèvent plusieurs difficultés possibles.
L’évaluation des entreprises. Les actions d’une société non cotée peuvent être difficiles à évaluer précisément. Une estimation incorrecte pourrait conduire à un calcul contesté de l’impôt.
La disponibilité des liquidités. Un contribuable peut détenir une participation importante dans une entreprise sans disposer d’un montant équivalent en argent immédiatement disponible. Un impôt annuel sur son patrimoine pourrait alors nécessiter la mobilisation de liquidités ou la vente d’actifs.
La mobilité internationale. Certains opposants craignent qu’une fiscalité plus élevée sur les grandes fortunes incite des contribuables à changer de résidence fiscale. L’ampleur réelle de cet effet dépendrait des règles applicables et de leur coordination internationale.
Les conséquences sur l’investissement. Les critiques s’interrogent sur les effets possibles du dispositif sur le financement et le développement des entreprises. Ces effets doivent être analysés en distinguant les conséquences pour le propriétaire d’un actif de celles pour l’entreprise elle-même.
Ces arguments montrent que l’évaluation de la taxe dépend autant de ses objectifs que de sa conception pratique. Le débat ne peut pas être tranché uniquement en comparant deux taux d’imposition.
Gabriel Zucman : fortune, origine et vie privée
Gabriel Zucman est surtout connu pour ses recherches économiques sur les inégalités, la richesse mondiale et la fiscalité. Son parcours universitaire et ses publications constituent les principales sources d’information fiables à son sujet. <Cite refs={[“turn462939search2″,”turn462939search3”]}/>
Quelle est la fortune de Gabriel Zucman ?
Les estimations précises de la fortune personnelle de Gabriel Zucman ne sont pas établies de manière suffisamment fiable par les informations publiques couramment disponibles. Il serait donc trompeur de lui attribuer un montant précis sans source vérifiable.
Il faut également distinguer le patrimoine personnel d’un économiste de ses recherches sur la fortune des milliardaires. Le fait d’étudier la fiscalité des grandes fortunes ne signifie pas que le chercheur possède lui-même un patrimoine comparable à celui des personnes visées par ses travaux.
Quelle est l’origine de Gabriel Zucman ?
Gabriel Zucman est un économiste français. Il a poursuivi une carrière universitaire en France et aux États-Unis, notamment à Berkeley et à l’École normale supérieure. Son parcours est principalement documenté par ses activités de recherche et d’enseignement. <Cite refs={[“turn462939search2″,”turn462939search3”]}/>
Quelle est sa religion et qui est sa compagne ?
La religion et la vie sentimentale de Gabriel Zucman ne sont pas nécessaires pour comprendre sa proposition fiscale. En l’absence d’informations publiques fiables permettant de confirmer ces détails, il vaut mieux ne pas présenter de suppositions comme des faits.
Pour comprendre la taxe Zucman, les éléments les plus pertinents restent ses publications, ses explications économiques et les textes parlementaires qui reprennent ou adaptent ses idées.
Quel livre de Gabriel Zucman lire pour comprendre ses idées ?
Pour approfondir ses travaux, un ouvrage important est The Triumph of Injustice, écrit avec Emmanuel Saez. Le livre examine le fonctionnement du système fiscal américain et propose une réflexion sur la progressivité de l’impôt, la taxation du patrimoine et celle des multinationales. <Cite refs={[“turn462939search2”]}/>
Gabriel Zucman a également publié en France, en octobre 2025, Les milliardaires ne paient pas d’impôt sur le revenu et nous allons y mettre fin. Cet ouvrage présente ses recherches et ses arguments en faveur d’une contribution minimale des plus grandes fortunes. <Cite refs={[“turn462939search4”]}/>
Pour lire ces travaux de façon critique, il est utile de distinguer trois éléments :
- Les données empiriques utilisées pour décrire les inégalités fiscales.
- Les interprétations économiques que l’auteur tire de ces données.
- Les propositions politiques qu’il recommande pour modifier le système fiscal.
Cette distinction permet de comprendre les résultats de recherche sans considérer automatiquement chaque proposition comme une solution déjà adoptée ou comme un résultat économique garanti.
FAQ
La taxe Zucman, c’est quoi en quelques mots ?
La taxe Zucman est une proposition d’impôt minimum sur les très grandes fortunes. Dans sa version initiale, elle prévoit un taux de 2 % par an pour les patrimoines nets dépassant 100 millions d’euros, en tenant compte de certains impôts déjà acquittés. Son objectif est de limiter les situations où la contribution fiscale personnelle paraît faible par rapport à la richesse détenue.
La taxe Zucman a-t-elle été votée à l’Assemblée nationale ?
Oui, une proposition a été adoptée en première lecture par l’Assemblée nationale en février 2025. Elle a ensuite été rejetée au Sénat en juin 2025 et n’a pas été intégrée au budget 2026 sous cette forme. Il faut donc distinguer son adoption à une étape parlementaire de son entrée en vigueur comme loi. <Cite refs={[“turn462939search1″,”turn462939search12”]}/>
Qui doit payer la taxe Zucman ?
Dans le projet initial, elle vise les contribuables dont le patrimoine net dépasse 100 millions d’euros. Elle ne concerne donc pas directement les ménages ordinaires en fonction de leur salaire. Le montant éventuel dépendrait de la valeur du patrimoine, des règles de calcul et des impôts admissibles déjà payés.
Combien la taxe Zucman pourrait-elle rapporter à l’État ?
Les estimations varient selon les versions du dispositif et les hypothèses utilisées. Des chiffres de plusieurs milliards d’euros par an ont été avancés dans les débats, mais le rendement réel dépendrait notamment du nombre de contribuables concernés, de la valorisation des actifs et des réactions comportementales. Il est donc préférable de présenter ces montants comme des estimations, et non comme des recettes certaines.
Qu’est-ce que la taxe Zucman light ?
Cette expression désigne des versions adaptées de la proposition initiale, avec des paramètres qui peuvent varier selon les amendements. Les changements peuvent porter sur le taux, le seuil, les exemptions ou les actifs pris en compte. Il faut examiner chaque texte séparément pour connaître ses effets potentiels.
Gabriel Zucman est-il milliardaire ?
Aucune information publique fiable citée ici ne permet d’affirmer qu’il est milliardaire. Son nom est associé à la fiscalité des très grandes fortunes en raison de ses recherches et de ses propositions économiques, ce qui ne constitue pas une preuve concernant son propre patrimoine.
Conclusion
La taxe Zucman propose de modifier la fiscalité des plus grandes fortunes en instaurant une contribution minimale calculée à partir du patrimoine. Son principe est de mieux prendre en compte la richesse détenue, notamment lorsque celle-ci ne se traduit pas par des revenus imposables importants.
Le débat porte sur l’équité fiscale, les recettes publiques, l’évaluation des actifs, les investissements et les risques de mobilité fiscale. Son parcours parlementaire montre également qu’un vote en première lecture ne suffit pas à rendre une taxe applicable.
Pour comprendre cette proposition, il faut donc examiner ensemble le mécanisme fiscal, les arguments économiques et le statut juridique des textes. C’est cette approche qui permet de distinguer les objectifs annoncés, les effets possibles et les règles effectivement en vigueur.